Zustand bei Abholung festhalten.
Prüfen Sie das Fahrzeug und fotografieren Sie vorhandene Schäden. So lässt sich später nachvollziehen, in welchem Zustand Sie es übernommen haben.
Sie übernehmen das Fahrzeug.
Wir klären den Schutz.
Sie holen Leasingrückläufer ab oder liefern Kundenfahrzeuge aus? Wir klären, wie sich Ihr Betrieb absichern lässt, wenn er für einen Schaden am übernommenen Fahrzeug haftet.
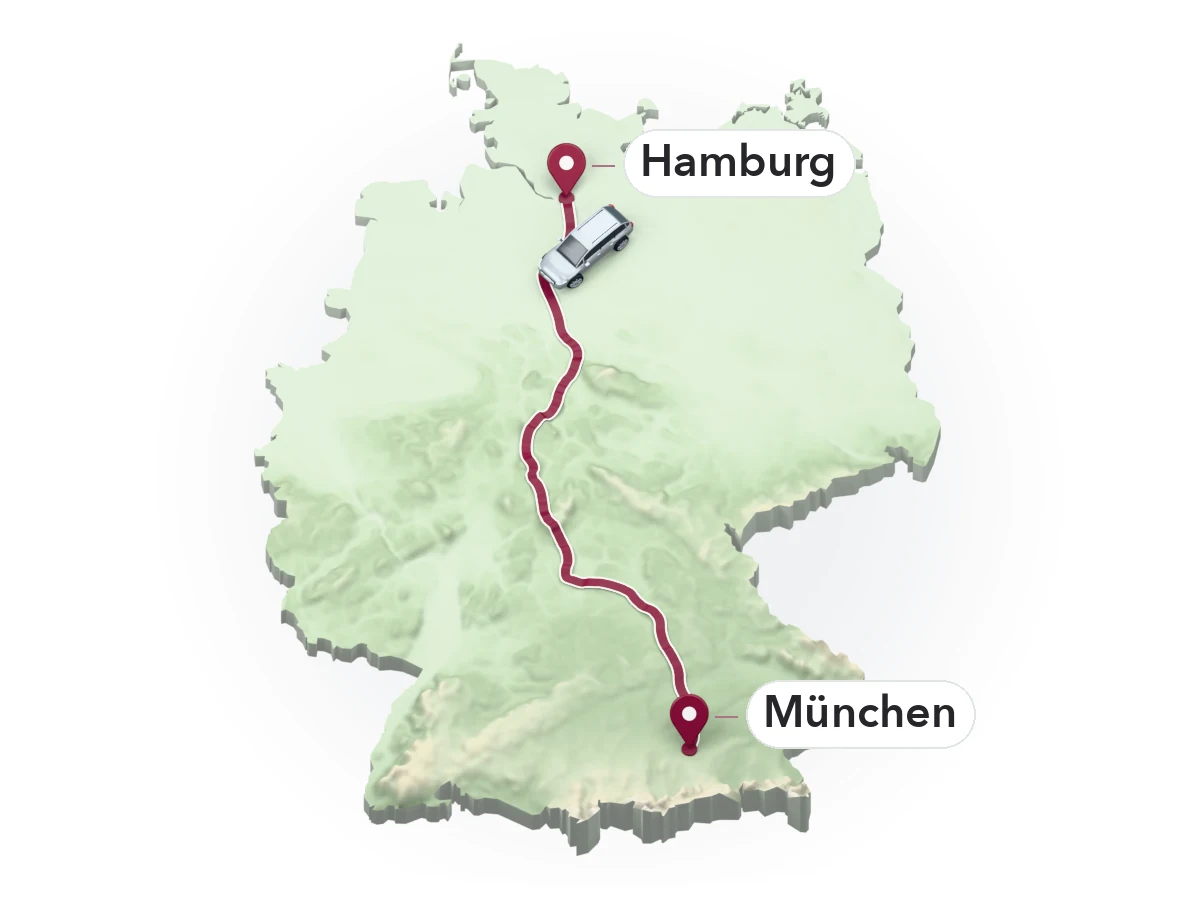
Auf eigener Achse bedeutet, dass Ihr Team das Kundenfahrzeug selbst zum Ziel fährt. Von der Abholung bis zur Rückgabe kann Ihr Betrieb für Schäden am übernommenen Auto haften.
Prüfen Sie das Fahrzeug und fotografieren Sie vorhandene Schäden. So lässt sich später nachvollziehen, in welchem Zustand Sie es übernommen haben.
Die Kfz-Haftpflicht des Fahrzeugs ist für die Teilnahme am Straßenverkehr erforderlich. Für die Haftung Ihres Betriebs bei einem Schaden am Kundenfahrzeug ist die vereinbarte Überführungsversicherung maßgeblich.
Prüfen Sie den Zustand bei der Rückgabe gemeinsam und lassen Sie sich die Übergabe bestätigen. So haben Betrieb und Auftraggeber denselben Stand.
Ihr Ansprechpartner
Steht Ihr nächster Überführungsauftrag an oder verlangt Ihr Kunde einen Versicherungsnachweis? Wir klären die geplanten Fahrten und die Anforderungen Ihres Auftraggebers vor dem Start.
Für Überführungsdienste, Autohäuser, Werkstätten und Autovermietungen, die Kundenfahrzeuge selbst zum Ziel fahren. Fahrtenzahl, Fahrzeugwerte und Einsatzländer zeigen, welcher Schutz zu Ihrem Betrieb passt.
Je versichertem Schadenfall. Wir prüfen mit Ihnen, welche Summe zu den Fahrzeugen passt, die Sie übernehmen.
Eigene Mitarbeiter sind bei versicherten Überführungen mitversichert, unabhängig von der Größe Ihres Teams.
Wenn Sie Fahrten vergeben, kann Ihre Haftung als Betrieb bei der Beauftragung und Überwachung mitversichert sein. Der eigene Schutz des Subunternehmers ist separat zu prüfen.
Der Schutz für Deutschland lässt sich nach Vereinbarung und gegen Mehrbeitrag auf weitere EU-Länder ausweiten. Geben Sie auch die Länder an, durch die Ihre Route führt.
Jährlich, halbjährlich oder vierteljährlich zahlen. Bei Teilzahlungen kann ein Zuschlag anfallen.
Schadenbeispiel
Beim Zurücksetzen beschädigt Ihr Fahrer einen Leasingrückläufer. Dieser Schaden am anvertrauten Kundenfahrzeug heißt Obhutsschaden. Im Beispiel haftet Ihr Betrieb.
Wählen Sie die Selbstbeteiligung und sehen Sie, wie sich die Reparaturkosten verteilen.
Beispiel12.000 € Schaden
Beispiel für einen vollständig versicherten Schaden. Im Schadenfall gelten die vereinbarten Vertragsbedingungen.
0 von 4 Punkten vorbereitet
Wie viele Fahrten planen Sie, welche Fahrzeuge übernehmen Sie und wo sind Sie unterwegs? Mit Ihren Eckdaten lässt sich prüfen, welcher Schutz für Ihren Betrieb infrage kommt.
Ihre Anfrage geht an Andre Amerkamp. Das Kontaktformular wird von Jotform bereitgestellt. Datenschutz
Antworten zur Kfz-Überführungsversicherung für Ihren Betrieb.
Der Jahresbeitrag wird für Ihren Betrieb ermittelt. Für die Prüfung zählen unter anderem die geplanten Fahrten, die Fahrzeugwerte, die Einsatzländer und die vereinbarte Selbstbeteiligung.
Ein Obhutsschaden ist ein Schaden am Fahrzeug, das Ihrem Betrieb zur Überführung anvertraut wurde. Ob die Versicherung zahlt, hängt davon ab, ob Ihr Betrieb haftet und der Schaden vertraglich versichert ist. Im Rangierbeispiel sehen Sie, wie sich die Selbstbeteiligung auswirkt.
Sie betrifft Ansprüche Dritter, etwa wenn der Fahrer ein anderes Auto beschädigt. Für Schäden am übernommenen Kundenfahrzeug ist der dafür vereinbarte Schutz maßgeblich. Prüfen Sie bei Kurzzeitkennzeichen und roten 06er-Kennzeichen vor der Fahrt, ob Kennzeichen und Kfz-Haftpflicht für die geplante Überführung gelten.
Entscheidend ist, ob Ihr Vertrag Schäden an den Kundenfahrzeugen bei Überführungsfahrten ausdrücklich einschließt. Schauen Sie auch auf Versicherungssumme und Selbstbeteiligung. Wir helfen Ihnen, diese Punkte für Ihre Aufträge zu prüfen.
Ja. Halten Sie für das Gespräch die Fahrzeugarten und den höchsten Fahrzeugwert bereit. Wir prüfen anhand Ihres Einsatzes, welche Fahrzeuge der Vertrag einschließen kann.
Diese Überführungsversicherung ist für Fahrten gedacht, bei denen Ihr Team das Kundenfahrzeug selbst fährt. Auf einem Anhänger oder Autotransporter ist das Fahrzeug Ladung. Geben Sie bei gemischten Aufträgen beide Einsatzarten an, damit Sie den Schutz für die Transporte gesondert klären können.
Das hier vorgestellte Angebot ist ein Jahresvertrag für regelmäßige gewerbliche Überführungen. Für eine einzelne Fahrt stehen Zulassung, Kennzeichen und der vorhandene Fahrzeugschutz im Vordergrund.
Der Schutz für Deutschland lässt sich nach Vereinbarung gegen Mehrbeitrag auf weitere EU-Länder erweitern. Geben Sie bei der Anfrage die Zielländer und Länder an, durch die Ihre Route verläuft.
Geben Sie bei der Anfrage an, welche Fahrten Sie vergeben. Die gesetzliche Haftung Ihres Betriebs aus der Beauftragung und Überwachung und der eigene Versicherungsschutz des Subunternehmens werden gesondert betrachtet.
Ja. Auch größere Überführungsbetriebe können ihr Fahrtprofil prüfen lassen. Geben Sie Ihre geplante jährliche Fahrtenzahl und die höchsten Fahrzeugwerte an.
Wenn eine Leasinggesellschaft oder ein anderer Auftraggeber einen Versicherungsnachweis verlangt, fragen Sie nach der geforderten Summe, den abgedeckten Ländern und einem möglichen Mustertext. Halten Sie diese Vorgaben und den geplanten Start für das Gespräch bereit. Wir gleichen sie mit Ihrem Angebot ab.
Stand 20. November 2026. Maßgeblich für den einzelnen Betrieb sind das individuelle Angebot und die Vertragsbedingungen.